Kalman Filtering·Lecture 1 of 7
L1 · The Linear-Gaussian Estimation Problem
시리즈: Kalman Filtering · 다음: L2 · concept: Bayes Filter
이 강의는 Kalman filter가 추정하는 probability distribution과 exactness를 보장하는 model assumptions를 정의합니다. Bayes theorem과 state-space의 기초는 다시 유도하지 않습니다.
형광펜: 정의·핵심 · 조건·주의
목차
- 1. Hidden state와 measurement
- 2. Linear stochastic state-space model
- 3. Process noise와 measurement noise
- 4. Prior와 posterior
- 5. Mean과 covariance만 보존되는 조건
- 6. Kalman filter가 exact인 범위
- 7. 가정이 깨지는 경우
1. Hidden state와 measurement
State estimation에서는 를 직접 알지 못하고 measurement 를 통해 추론합니다. State는 dynamics를 따라 변하고, measurement는 state의 일부 조합에 noise가 더해진 값입니다.
예를 들어 robot base의 position과 velocity를 state로 두더라도 position sensor가 velocity를 직접 주는 것은 아닙니다. Estimator는 dynamics와 시간에 걸친 measurements를 함께 사용해 hidden components를 추정합니다. 이 가능성의 구조적 조건이 observability이며, L7 §4에서 다시 다룹니다.
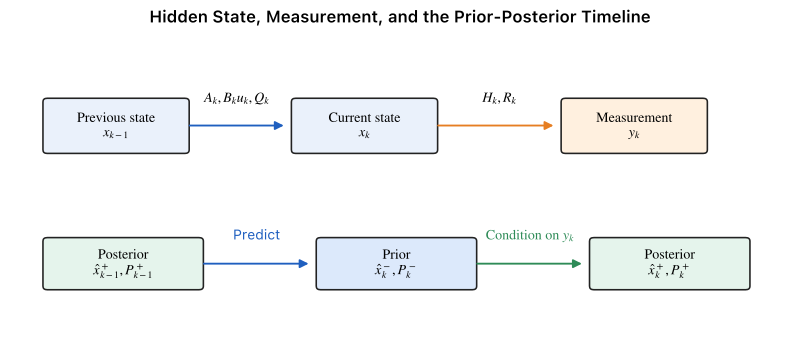
A hidden state evolves through the process model; each measurement changes the prior belief into a posterior belief.
2. Linear stochastic state-space model
Discrete-time model을 다음과 같이 둡니다.
각 matrix의 dimension은
입니다. 와 는 state transition을 정하고, 는 state가 measurement space에 어떻게 나타나는지 정합니다.
Input 는 measurement 를 받기 전에 알고 있는 값으로 취급합니다. Feedback controller가 를 정하더라도 과거 measurements와 이전 estimate의 함수라면, 현재 conditioning set에서 known input으로 넣을 수 있습니다.
3. Process noise와 measurement noise
표준 Kalman model은
를 가정합니다. 여기서 와 는 각각 process noise와 measurement noise의 covariance입니다.
기본 유도에 필요한 independence assumptions는 다음과 같습니다.
- , 모든 , 모든 는 서로 independent입니다.
- Noise sequence는 시간에 대해 white입니다.
- Model matrices와 covariance matrices는 conditioning 시점에 알려져 있습니다.
Zero mean은 bias가 없다는 뜻입니다. Known nonzero mean이 있으면 model의 deterministic term으로 옮길 수 있지만, unknown bias는 state에 포함하거나 별도로 modeling해야 합니다.
와 는 단순한 신뢰도 숫자가 아니라 model error와 sensor error의 covariance입니다. 실전에서는 불완전한 model을 보정하기 위해 tuning하기도 하지만, 정의 자체는 covariance입니다.
4. Prior와 posterior
은 부터 까지의 measurements를 뜻합니다. Measurement 를 받기 전의 prior statistics는
입니다. Measurement를 반영한 posterior statistics는
입니다.
Notation을 읽을 때 superscript 는 measurement 직전, 는 measurement 직후를 뜻합니다. Kalman filter가 매 step 저장하는 핵심 state는 physical estimate 와 그 estimation error covariance 입니다.
5. Mean과 covariance만 보존되는 조건
초기 belief를
로 둡니다. Gaussian random vector의 affine transformation은 Gaussian이고, independent Gaussian noise를 더한 결과도 Gaussian입니다. 따라서 prediction 뒤의 는 Gaussian입니다.
Measurement equation도 linear-Gaussian이므로 의 conditional joint distribution이 Gaussian입니다. Joint Gaussian을 에 대해 conditioning한 posterior도 Gaussian입니다. 이 두 closure property 때문에 모든 step에서 belief가
형태를 유지합니다.
Gaussian distribution은 mean과 covariance로 완전히 정해지므로 전체 density function을 grid나 samples로 저장할 필요가 없습니다.
6. Kalman filter가 exact인 범위
표준 recursion이 exact Bayesian posterior를 주는 충분한 model class는 다음과 같습니다.
- Dynamics와 measurement가 state와 input에 대해 linear입니다.
- Initial state와 모든 noise가 jointly Gaussian입니다.
- 유도에 사용한 temporal·cross independence assumptions가 성립합니다.
- 가 알려져 있습니다.
- Innovation covariance 가 invertible입니다. 은 이를 보장하는 표준적인 충분조건입니다.
이 조건에서 Kalman filter는 heuristic weighted average가 아닙니다. Bayes filter의 prediction integral과 update를 Gaussian parameter에 대해 닫힌 형태로 계산한 exact filter입니다. 일반 Bayes recursion은 L4 · The Bayes Filter에 있습니다.
7. 가정이 깨지는 경우
| 위반 | 결과 | 대표 대응 |
|---|---|---|
| nonlinear dynamics 또는 measurement | Gaussian closure가 일반적으로 깨짐 | EKF, UKF, particle filter |
| non-Gaussian noise | mean·covariance만으로 posterior가 정해지지 않음 | mixture model, particle filter |
| unknown bias | innovation mean이 에서 벗어남 | bias를 state에 포함 |
| colored noise | 시간 independence를 사용한 covariance 식이 틀림 | augmented state, colored-noise model |
| process와 measurement noise의 correlation | cross term이 빠진 표준 식이 틀림 | correlated-noise Kalman equations |
| model mismatch | 계산된 posterior가 실제 uncertainty와 불일치 | residual diagnostics와 model revision |
Algorithm은 가정이 틀려도 숫자를 출력할 수 있습니다. 그러나 그 숫자를 exact posterior 또는 calibrated covariance라고 해석할 근거는 사라집니다. 이 차이는 L6의 diagnostics에서 확인합니다.
이해 확인
1. 와 의 conditioning set 차이를 쓰시오.
2. Linear-Gaussian model에서 mean과 covariance만 저장해도 되는 이유를 설명하시오.
3. Unknown constant sensor bias가 표준 measurement noise assumption을 위반하는 이유를 설명하시오.
4. Kalman filter가 숫자를 출력한다는 사실과 exact posterior를 계산한다는 사실이 다른 이유를 설명하시오.
답
1. 는 까지만 conditioning하고, 는 현재 measurement 까지 포함한 에 conditioning합니다. → §4
2. Affine transformation, independent Gaussian noise addition, joint-Gaussian conditioning이 모두 Gaussian family를 보존하고 Gaussian은 mean과 covariance로 완전히 정해지기 때문입니다. → §5
3. Constant bias가 있으면 measurement error의 mean이 이 아니고 시간에 걸쳐 같은 값이 남으므로 zero-mean white-noise model과 맞지 않습니다. → §3
4. Recursion은 어떤 matrices를 넣어도 계산되지만, exactness는 linearity·Gaussianity·independence·known model 같은 assumptions에 의존합니다. → §6